

myTU – Mobile Banking

- 111.00 Recensioni
- 4,4
- Download
- 100.000+
La nostra opinione su myTU – Mobile Banking da Appgk
Quando si parla di mobile banking, la comodità non dipende solo dalla velocità con cui si apre un’app. Conta anche capire chi la userà, da quale dispositivo e con quali limiti. Ho provato myTU pensando proprio a un contesto domestico: una persona che gestisce il proprio conto ogni giorno, magari con un familiare vicino che deve solo coordinarsi su spese, scadenze o trasferimenti, senza trasformare il telefono in uno sportello condiviso.
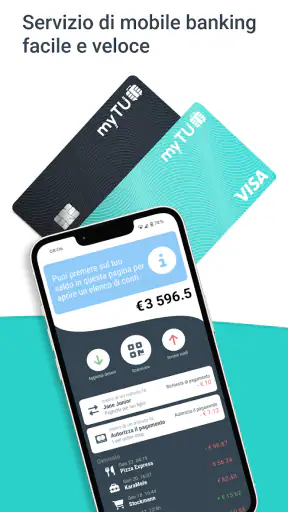
La mia impressione è quella di un’app finanziaria essenziale e orientata all’accesso diretto ai servizi bancari. È sviluppata da Travel Union, UAB, è gratuita e rientra nella categoria della finanza. Sullo store viene presentata come un servizio di mobile banking per aziende e privati, ma il valore reale, nell’uso quotidiano, sta soprattutto nel portare le operazioni bancarie sullo smartphone con meno passaggi rispetto a una gestione basata su filiale o computer.
La valutazione media è di 4,4, raccolta su circa 4.200 valutazioni, mentre le recensioni pubblicate sono poco più di un centinaio. L’app supera le 100.000 installazioni e questo la rende una soluzione già abbastanza conosciuta, pur senza dare l’impressione di essere uno strumento pensato per chi cerca un ecosistema finanziario enorme e pieno di servizi collaterali. Per me è più interessante come canale pratico per il rapporto quotidiano con la banca.
Usare myTU in casa senza confondere gli account
Il caso più realistico è semplice: in casa due persone devono tenere sotto controllo le uscite, ma non vogliono necessariamente usare lo stesso profilo. Una può verificare il saldo prima di fare la spesa, l’altra può controllare se un pagamento è già stato effettuato. In questa situazione myTU può diventare un punto di riferimento personale, non un registro familiare unico.
I migliori aspetti di myTU – Mobile Banking
Aspetti da tenere a mente su myTU – Mobile Banking
La distinzione è importante. Un’app bancaria non va trattata come un calendario condiviso o come una lista della spesa. Le informazioni mostrate appartengono al rapporto bancario dell’utente che effettua l’accesso. Se il telefono passa spesso da una persona all’altra, io eviterei di lasciare l’app aperta o di usare un unico accesso per comodità. La praticità iniziale non vale il rischio di confondere titolare, conto e operazione.
Per coordinarsi in famiglia, preferisco usare myTU per verificare ciò che riguarda il mio conto e un canale separato per comunicare con gli altri. Per esempio, posso controllare un movimento e poi dire a mia moglie che il pagamento è partito, senza darle il telefono sbloccato con l’app bancaria in primo piano. È un’abitudine banale, ma riduce gli errori e mantiene chiari i confini tra consultazione e autorizzazione.
Notizie e approfondimenti su myTU – Mobile Banking

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Notizie
Google Play Store è il vero banco di prova di Android
Notizie
Fortnite non è solo una partita: così vive la sua comunità
Questo è anche il primo limite pratico che ho notato nel ragionare sull’uso condiviso: l’app non sostituisce una vera organizzazione familiare. Non la sceglierei per creare un bilancio domestico comune, assegnare ruoli tra adulti o raccogliere automaticamente le spese di più persone. Per quello servono strumenti dedicati alla gestione del budget o un metodo concordato in casa.
Un esempio concreto durante una giornata normale
Immagino una situazione frequente: arriva una bolletta, una persona pensa di averla già pagata e l’altra vuole evitare un doppio addebito. Apro myTU sul mio dispositivo, verifico i movimenti e controllo le informazioni disponibili sull’operazione. Poi comunico l’esito all’altra persona. Il vantaggio non è solo risparmiare tempo: è prendere la decisione partendo da un dato consultato direttamente, invece di affidarsi alla memoria.
Non vuoi leggere la recensione completa?
Lo stesso approccio può aiutare prima di una spesa importante. Se devo acquistare un elettrodomestico per la casa, posso controllare la situazione del conto in quel momento e decidere con maggiore consapevolezza. Non significa che l’app faccia il lavoro di un consulente o di un foglio di calcolo; significa che rende più immediata la verifica necessaria prima di agire.
Il rovescio della medaglia è che la rapidità può incoraggiare controlli troppo superficiali. Vedere un saldo non equivale a capire tutti gli impegni già previsti. Io userei l’app insieme a una panoramica mensile delle spese, soprattutto in una famiglia con entrate e pagamenti distribuiti. myTU è utile per il controllo puntuale, meno adatta come unico strumento di pianificazione domestica.
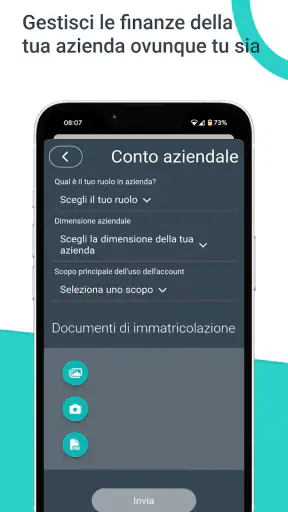
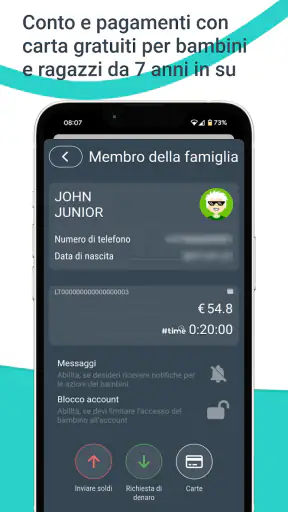
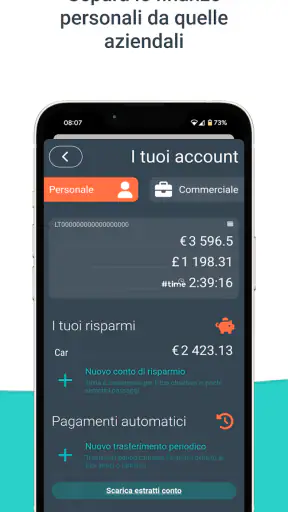
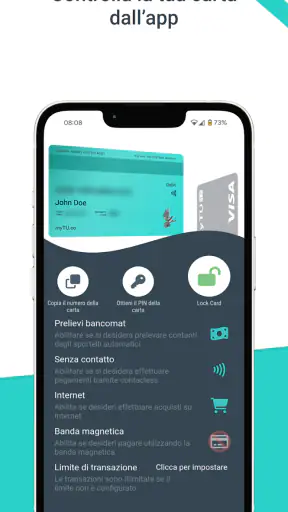
Screenshot
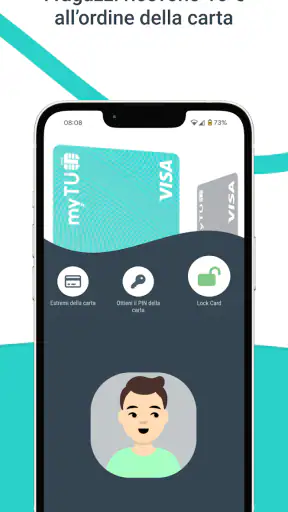
Configurazione e confini da stabilire prima del primo accesso
La configurazione dovrebbe partire da una domanda: chi deve usare l’app e per quale motivo? Se il telefono è personale, la scelta è abbastanza naturale. Se invece è un dispositivo condiviso, io stabilirei prima chi è il titolare dell’accesso, chi può eventualmente assistere e chi non deve intervenire sulle operazioni. Una regola chiara evita che la comodità si trasformi in un accesso improprio.
Non consiglierei di installare myTU su un tablet o su uno smartphone che rimane sempre in una stanza comune solo perché tutti possano “dare un’occhiata”. Le informazioni finanziarie richiedono un ambiente personale. Anche quando l’intenzione è innocua, notifiche, schermate recenti o sessioni lasciate aperte possono mostrare dettagli a chi non dovrebbe vederli.
Per lo stesso motivo, durante la prima configurazione controllerei con attenzione ogni passaggio di accesso e terrei il dispositivo sotto il controllo del titolare. Non farei completare la procedura a un familiare più esperto di tecnologia lasciandogli gestire tutto al posto mio. Può aiutarmi a capire i passaggi, ma le credenziali e le conferme devono restare nella mia disponibilità.
Un altro consiglio concreto è separare l’assistenza tecnica dalla delega operativa. Se un genitore non è pratico di smartphone, posso mostrargli dove trovare l’app e come orientarsi, ma non dovrei normalizzare l’idea che qualcun altro inserisca sempre i dati sensibili o approvi le operazioni. L’obiettivo è rendere l’utente autonomo, non creare una dipendenza permanente.
Il telefono condiviso è davvero la scelta giusta?
Per me, quasi mai. Un dispositivo personale offre maggiore chiarezza e riduce il rischio che un altro componente della famiglia apra accidentalmente l’app. Se l’unico telefono disponibile è condiviso, bisogna essere molto più disciplinati: chiudere la sessione quando si finisce, non lasciare il dispositivo incustodito e non usare l’app come se fosse un pannello informativo pubblico.
Qui myTU va valutata diversamente da un’app per le spese di casa. In un’app di lista o di budget, la condivisione è spesso il punto centrale. Nel mobile banking, invece, la separazione degli account è parte della sicurezza pratica. Non basta che due persone si fidino l’una dell’altra: possono verificarsi tocchi accidentali, accessi lasciati aperti o comunicazioni fraintese.
Se la necessità principale è far controllare il conto a un familiare che non è il titolare, io cercherei prima di capire quale modalità ufficiale offre la propria banca per questo tipo di rapporto. Non userei le credenziali personali come scorciatoia. myTU può essere un buon strumento per il titolare, ma non la trasformerei in una soluzione improvvisata per condividere l’accesso.
Coordinare le spese senza duplicare le azioni
La parte più utile, in casa, è usare l’app come fonte di verifica e non come luogo in cui più persone prendono decisioni separate. Prima di effettuare un pagamento o un trasferimento, conviene stabilire chi se ne occupa. Dopo, l’altra persona può controllare il movimento dal proprio canale di comunicazione, senza ripetere l’operazione.
Questo piccolo flusso evita un problema comune: due adulti vedono la stessa scadenza, entrambi pensano che l’altro non abbia ancora pagato e intervengono. Io adotterei una regola semplice, ad esempio annotare subito chi ha preso in carico la spesa e verificare poi il movimento nell’app. Non è una funzione speciale di myTU, ma un modo intelligente di usarla senza attribuirle compiti che non svolge.
Un secondo accorgimento riguarda i trasferimenti urgenti. Prima di confermare, rileggerei sempre destinatario e importo, anche se l’operazione nasce da una richiesta familiare apparentemente chiara. La pressione del “fallo subito” è proprio il momento in cui è meglio rallentare. L’app può rendere l’azione rapida, ma la rapidità non deve sostituire il controllo.
Per le coppie che hanno conti separati, myTU può funzionare bene come strumento individuale di coordinamento: ciascuno controlla la propria parte e comunica ciò che serve. Per chi invece vuole una visione unificata di entrate, uscite, obiettivi e categorie, la trovo meno adatta. In quel caso un’app di budgeting collegata o un foglio condiviso può offrire una lettura più completa, anche se meno immediata per le operazioni bancarie.
Età, fiducia e responsabilità nell’uso familiare
Il limite di età indicato è PEGI 3, quindi l’app è classificata come adatta a un pubblico molto ampio dal punto di vista del contenuto. Questo non significa però che un bambino debba usare un’app bancaria o avere accesso a un conto. La classificazione riguarda il tipo di contenuti, mentre la responsabilità finanziaria richiede un giudizio completamente diverso.
In una famiglia con adolescenti, valuterei il ruolo concreto della persona. Se deve solo imparare a riconoscere saldo e movimenti di un conto che gli appartiene, l’uso può diventare un’occasione educativa, sempre con supervisione proporzionata. Se invece deve operare sul conto di un genitore, non condividerei l’accesso personale solo per comodità. Fiducia e autorizzazione non sono la stessa cosa.
Con gli anziani, il discorso cambia ancora. myTU può essere utile se la persona vuole controllare il conto senza recarsi allo sportello, ma l’esperienza dipenderà molto dalla familiarità con lo smartphone. Io inizierei con poche operazioni di consultazione, mostrando come riconoscere l’app corretta e come interrompere l’uso quando qualcosa appare diverso dal solito. Eviterei di insegnare tutto in una volta.
Un buon metodo consiste nel fare una prova guidata senza fretta: aprire l’app, osservare le schermate, uscire correttamente e ripetere il percorso in autonomia. Solo dopo passerei a operazioni più delicate. L’assistenza familiare dovrebbe servire a costruire sicurezza, non a sostituire la persona ogni volta che compare un messaggio poco chiaro.
Per i minori, invece, la mia posizione è netta: non considererei PEGI 3 un invito all’uso autonomo. Un’app finanziaria può essere tecnicamente accessibile, ma l’accesso a dati e operazioni bancarie deve restare legato all’età reale, alla maturità e alle regole del titolare del conto. In questo scenario, la supervisione dell’adulto è più importante dell’etichetta presente nello store.
Quando la semplicità diventa un vantaggio e quando no
La semplicità di un’app bancaria è un vantaggio per chi vuole entrare, controllare la situazione e uscire senza perdersi in funzioni secondarie. È particolarmente adatta a chi usa il telefono per le necessità essenziali e non cerca grafici elaborati, automazioni finanziarie o un centro completo per investimenti e budget.
Al contrario, chi gestisce molte attività aziendali, più conti o esigenze contabili articolate potrebbe preferire un ambiente più specializzato. Anche se il servizio è rivolto a privati e aziende, io non darei per scontato che una singola app mobile possa sostituire gli strumenti amministrativi necessari a un’impresa. Per un’attività professionale, la scelta dovrebbe dipendere dal flusso di lavoro effettivo, non solo dalla possibilità di accedere dal telefono.
Il requisito minimo indicato è Android 7.0, un elemento utile per chi possiede uno smartphone non recente. Questo amplia la compatibilità, ma non elimina le differenze tra dispositivi: uno schermo piccolo, un sistema poco aggiornato o un telefono lento possono rendere meno piacevole la consultazione. Prima di spostare completamente la gestione bancaria sul mobile, farei una prova sul dispositivo che uso davvero ogni giorno.
La versione corrente è la 1.54.16. Per me questo dato è soprattutto un promemoria pratico: conviene mantenere l’app aggiornata tramite il canale ufficiale e non installare copie provenienti da fonti casuali. In ambito finanziario, la provenienza dell’applicazione e l’attenzione agli aggiornamenti contano almeno quanto l’interfaccia.
La mia valutazione per una famiglia che vuole restare organizzata
Dopo averla considerata nel contesto domestico, vedo myTU come uno strumento personale che può inserirsi bene nella routine familiare, ma non come un conto condiviso digitale. La differenza sembra sottile, però cambia il modo corretto di usarla. Ogni titolare dovrebbe mantenere il proprio accesso, verificare autonomamente le informazioni e comunicare agli altri solo ciò che serve per coordinare le spese.
Il suo punto di forza è la disponibilità del mobile banking in una forma che non obbliga a passare ogni volta da un computer o da una filiale. Per controlli rapidi, verifiche prima di una spesa e gestione ordinaria, questa immediatezza è concreta. Il fatto che sia gratuita e disponibile anche per dispositivi con Android 7.0 la rende una candidata pratica per chi vuole iniziare senza affrontare una barriera tecnica o economica evidente.
Il punto debole, dal mio punto di vista, emerge quando si pretende che l’app risolva la gestione finanziaria dell’intera famiglia. Non la userei come archivio comune, come strumento di educazione finanziaria per bambini o come sostituto di un sistema per dividere automaticamente le spese. In questi casi sceglierei un’app di budget separata e terrei myTU dedicata alle operazioni e alla consultazione del conto personale.
La consiglierei a un privato che vuole avere il proprio rapporto bancario a portata di mano, a una coppia che sa mantenere distinti gli account e a un utente meno esperto disposto a imparare con calma. Sarei più prudente per chi condivide abitualmente un solo dispositivo, per chi cerca funzioni avanzate di analisi e per chi pensa di risolvere con una password comune le esigenze di più persone.
In definitiva, la mia opinione è positiva ma concreta: myTU funziona meglio quando resta personale, mentre la coordinazione familiare avviene fuori dall’accesso bancario. Usata in questo modo, può rendere più semplice controllare il conto e prendere decisioni quotidiane senza confondere ruoli e responsabilità. Non è una piattaforma per organizzare tutta la vita finanziaria della casa, e proprio riconoscere questo confine è ciò che permette di sfruttarla con maggiore tranquillità.
Per chi sta decidendo se provarla, partirei da una domanda molto pratica: voglio un accesso mobile al mio conto o un sistema condiviso per amministrare il bilancio familiare? Se la risposta è la prima, myTU merita una prova. Se è la seconda, la affiancherei a uno strumento di gestione delle spese e manterrei l’app bancaria separata, con accessi individuali e una comunicazione chiara tra le persone coinvolte.
Domande frequenti su myTU – Mobile Banking
Che cos’è myTU – Mobile Banking e quali operazioni posso effettuare?
myTU – Mobile Banking è l’applicazione pensata per gestire i principali servizi bancari direttamente dallo smartphone. Dopo l’accesso è generalmente possibile controllare saldo e movimenti, verificare le entrate e le uscite, effettuare bonifici, gestire pagamenti e consultare le informazioni del conto. Le funzioni disponibili possono variare in base alla banca, al tipo di rapporto e al Paese di utilizzo.
Come posso accedere a myTU in modo sicuro?
Per utilizzare myTU è necessario disporre delle credenziali fornite dall’istituto bancario o completare la procedura di registrazione prevista. L’app potrebbe richiedere una password, un codice temporaneo, l’autenticazione biometrica o una conferma tramite dispositivo autorizzato. È importante scaricarla esclusivamente da store ufficiali, mantenere aggiornato il sistema operativo e non condividere mai codici, PIN o dati di accesso.
myTU – Mobile Banking è sicura per effettuare bonifici e pagamenti?
L’app integra normalmente diversi livelli di protezione per le operazioni più delicate, come autenticazione forte, conferme tramite codice e, sui dispositivi compatibili, impronta digitale o riconoscimento del volto. Tuttavia, la sicurezza dipende anche dal comportamento dell’utente: evitate reti Wi-Fi pubbliche non protette, controllate sempre beneficiario e importo prima della conferma e contattate subito la banca in caso di attività sospette.
Ci sono costi per usare myTU o per effettuare operazioni dall’app?
Il download dell’app può essere gratuito, ma questo non significa che tutte le operazioni eseguite tramite myTU siano prive di costi. Eventuali commissioni per bonifici, pagamenti, cambio valuta, notifiche o altri servizi dipendono dal contratto bancario e dal piano associato al conto. Prima di confermare un’operazione, è consigliabile verificare l’eventuale tariffa mostrata nell’app oppure consultare il foglio informativo della banca.
Cosa posso fare se non riesco ad accedere o l’app myTU non funziona correttamente?
In caso di problemi di accesso, controllate innanzitutto la connessione Internet, aggiornate myTU all’ultima versione disponibile e verificate che data e ora del dispositivo siano impostate correttamente. Se avete dimenticato le credenziali o il codice di sicurezza, utilizzate esclusivamente le procedure ufficiali di recupero. Per blocchi persistenti, dispositivo smarrito o operazioni non riconosciute, contattate immediatamente l’assistenza della banca.











